Posição nos cadernos
Enem 2013
Um trabalhador possui um cartão de crédito que [...]
Um trabalhador possui um cartão de crédito que, em determinado mês, apresenta o saldo devedor a pagar no vencimento do cartão, mas não contém parcelamentos a acrescentar em futuras faturas. Nesse mesmo mês, o trabalhador é demitido. Durante o período de desemprego, o trabalhador deixa de utilizar o cartão de crédito e também não tem como pagar as faturas, nem a atual nem as próximas, mesmo sabendo que, a cada mês, incidirão taxas de juros e encargos por conta do não pagamento da dívida. Ao conseguir um novo emprego, já completados 6 meses de não pagamento das faturas, o trabalhador procura renegociar sua dívida. O gráfico mostra a evolução do saldo devedor.
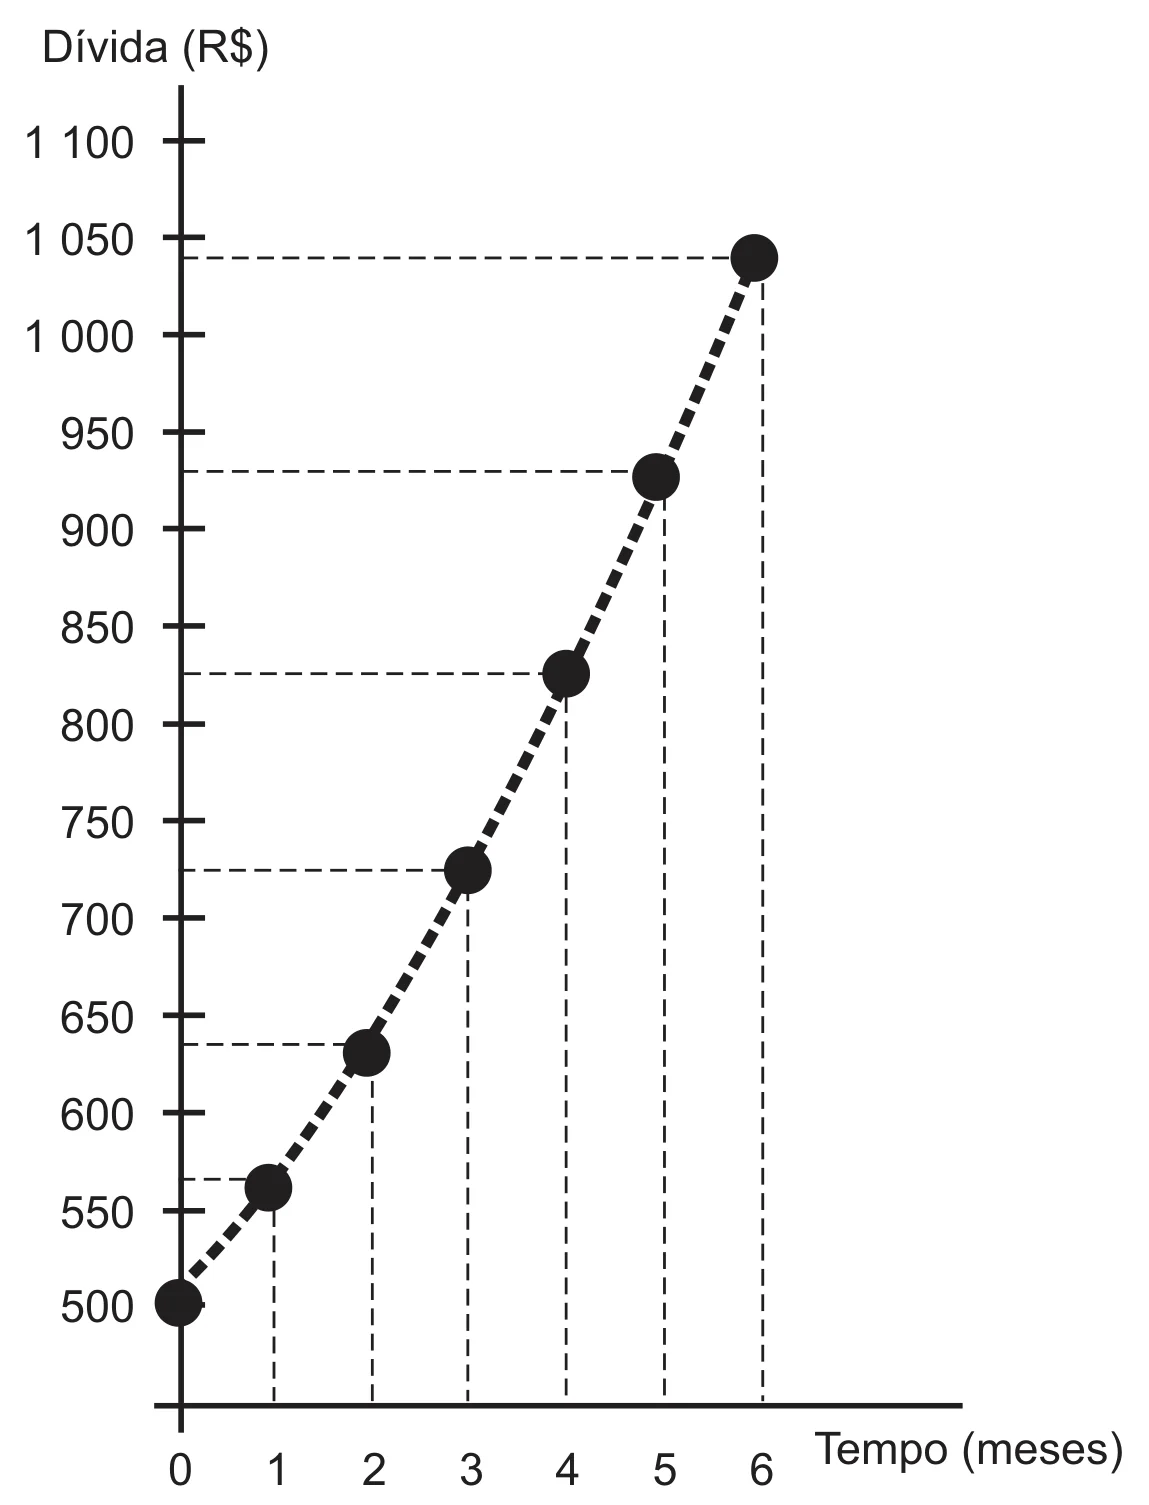
Com base no gráfico, podemos constatar que o saldo devedor inicial, a parcela mensal de juros e a taxa de juros são
Selecione uma alternativa antes de responder.
Resolução comentada
Passo 1: Identificar o saldo devedor inicial
Observando o gráfico, o saldo devedor no mês 0 (início) é de R$ 500,00. Este é o valor da dívida antes de qualquer incidência de juros.
Passo 2: Analisar se a parcela mensal de juros é constante ou variável
Para determinar isso, calculamos a diferença entre saldos consecutivos:
- Mês 0 → Mês 1: diferença = Saldo(1) - Saldo(0)
- Mês 1 → Mês 2: diferença = Saldo(2) - Saldo(1)
- Mês 2 → Mês 3: diferença = Saldo(3) - Saldo(2)
Se as diferenças forem iguais, os juros são constantes. Se forem diferentes, os juros são variáveis. No regime de capitalização composta (mais comum em cartões de crédito), o valor dos juros aumenta a cada período porque incidem sobre um capital que cresce, resultando em parcelas de juros variáveis. Analisando o gráfico, observa-se que as diferenças entre os saldos consecutivos aumentam, indicando juros variáveis.
Passo 3: Calcular a taxa de juros mensal
Em um regime de juros compostos, a relação entre saldos é: Saldo(n) = Saldo(0) × (1 + i)ⁿ, onde i é a taxa mensal.
Usando os dados do gráfico (por exemplo, comparando mês 0 com mês 1):
(1 + i) = Saldo(1) / Saldo(0)
Se Saldo(1) ≈ 560 e Saldo(0) = 500:
i = 560/500 - 1 = 1,12 - 1 = 0,12 = 12% ao mês
Como 12% > 10%, a taxa é superior a 10% ao mês.
Conclusão: Saldo devedor inicial = R$ 500,00; parcela de juros = variável; taxa de juros = superior a 10% ao mês.
Conceito-chave
Juros Compostos vs. Juros Simples
Em situações de crédito e cartões de crédito, os juros geralmente são compostos. Na capitalização composta, os juros do período anterior são agregados ao capital, formando uma nova base para o cálculo dos juros do período seguinte. Isso significa que o valor absoluto dos juros aumenta a cada período (parcela variável), mesmo que a taxa percentual permaneça constante. Por exemplo, com taxa de 12% ao mês: mês 1 gera R$ 60 de juros (12% de R$ 500); mês 2 gera R$ 67,20 de juros (12% de R$ 560); e assim sucessivamente. Esta é a natureza dos juros compostos — o crescimento é exponencial, não linear.
Identificação pelo Gráfico
Um gráfico que representa juros compostos mostra uma curva exponencial (crescimento acelerado). Se as diferenças entre valores consecutivos aumentam monotonicamente, indica-se claramente o regime composto. Quando uma dívida não é paga, a instituição financeira aplica a taxa de juros sobre o saldo total, resultando neste padrão de crescimento exponencial típico de cartões de crédito.
Análise da questão
Padrão Enem: Matemática Financeira Contextualizada
Esta questão exemplifica o padrão do Enem de: (1) apresentar uma situação real e desafiadora (desemprego e dívida); (2) exigir leitura e interpretação de gráfico; (3) solicitar identificação simultânea de três elementos (capital inicial, natureza dos juros e taxa); (4) oferecer distratores que misturam valores corretos com análises incorretas.
O item é de nível médio-alto porque exige não apenas leitura de dados, mas compreensão conceitual de juros compostos (juros variáveis) versus simples. Candidatos que confundem os dois regimes frequentemente erram. A alternativa correta distingue-se por integrar corretamente: valor inicial (500), variabilidade (evidenciada pela aceleração das diferenças), e magnitude da taxa (superior a 10%, calculada pelo crescimento exponencial observado).
Descubra seu nível em Matemática e suas Tecnologias
Faça um diagnóstico rápido e veja quais temas você já domina e quais precisam de mais prática.
Começar grátis →Entre para comentar!